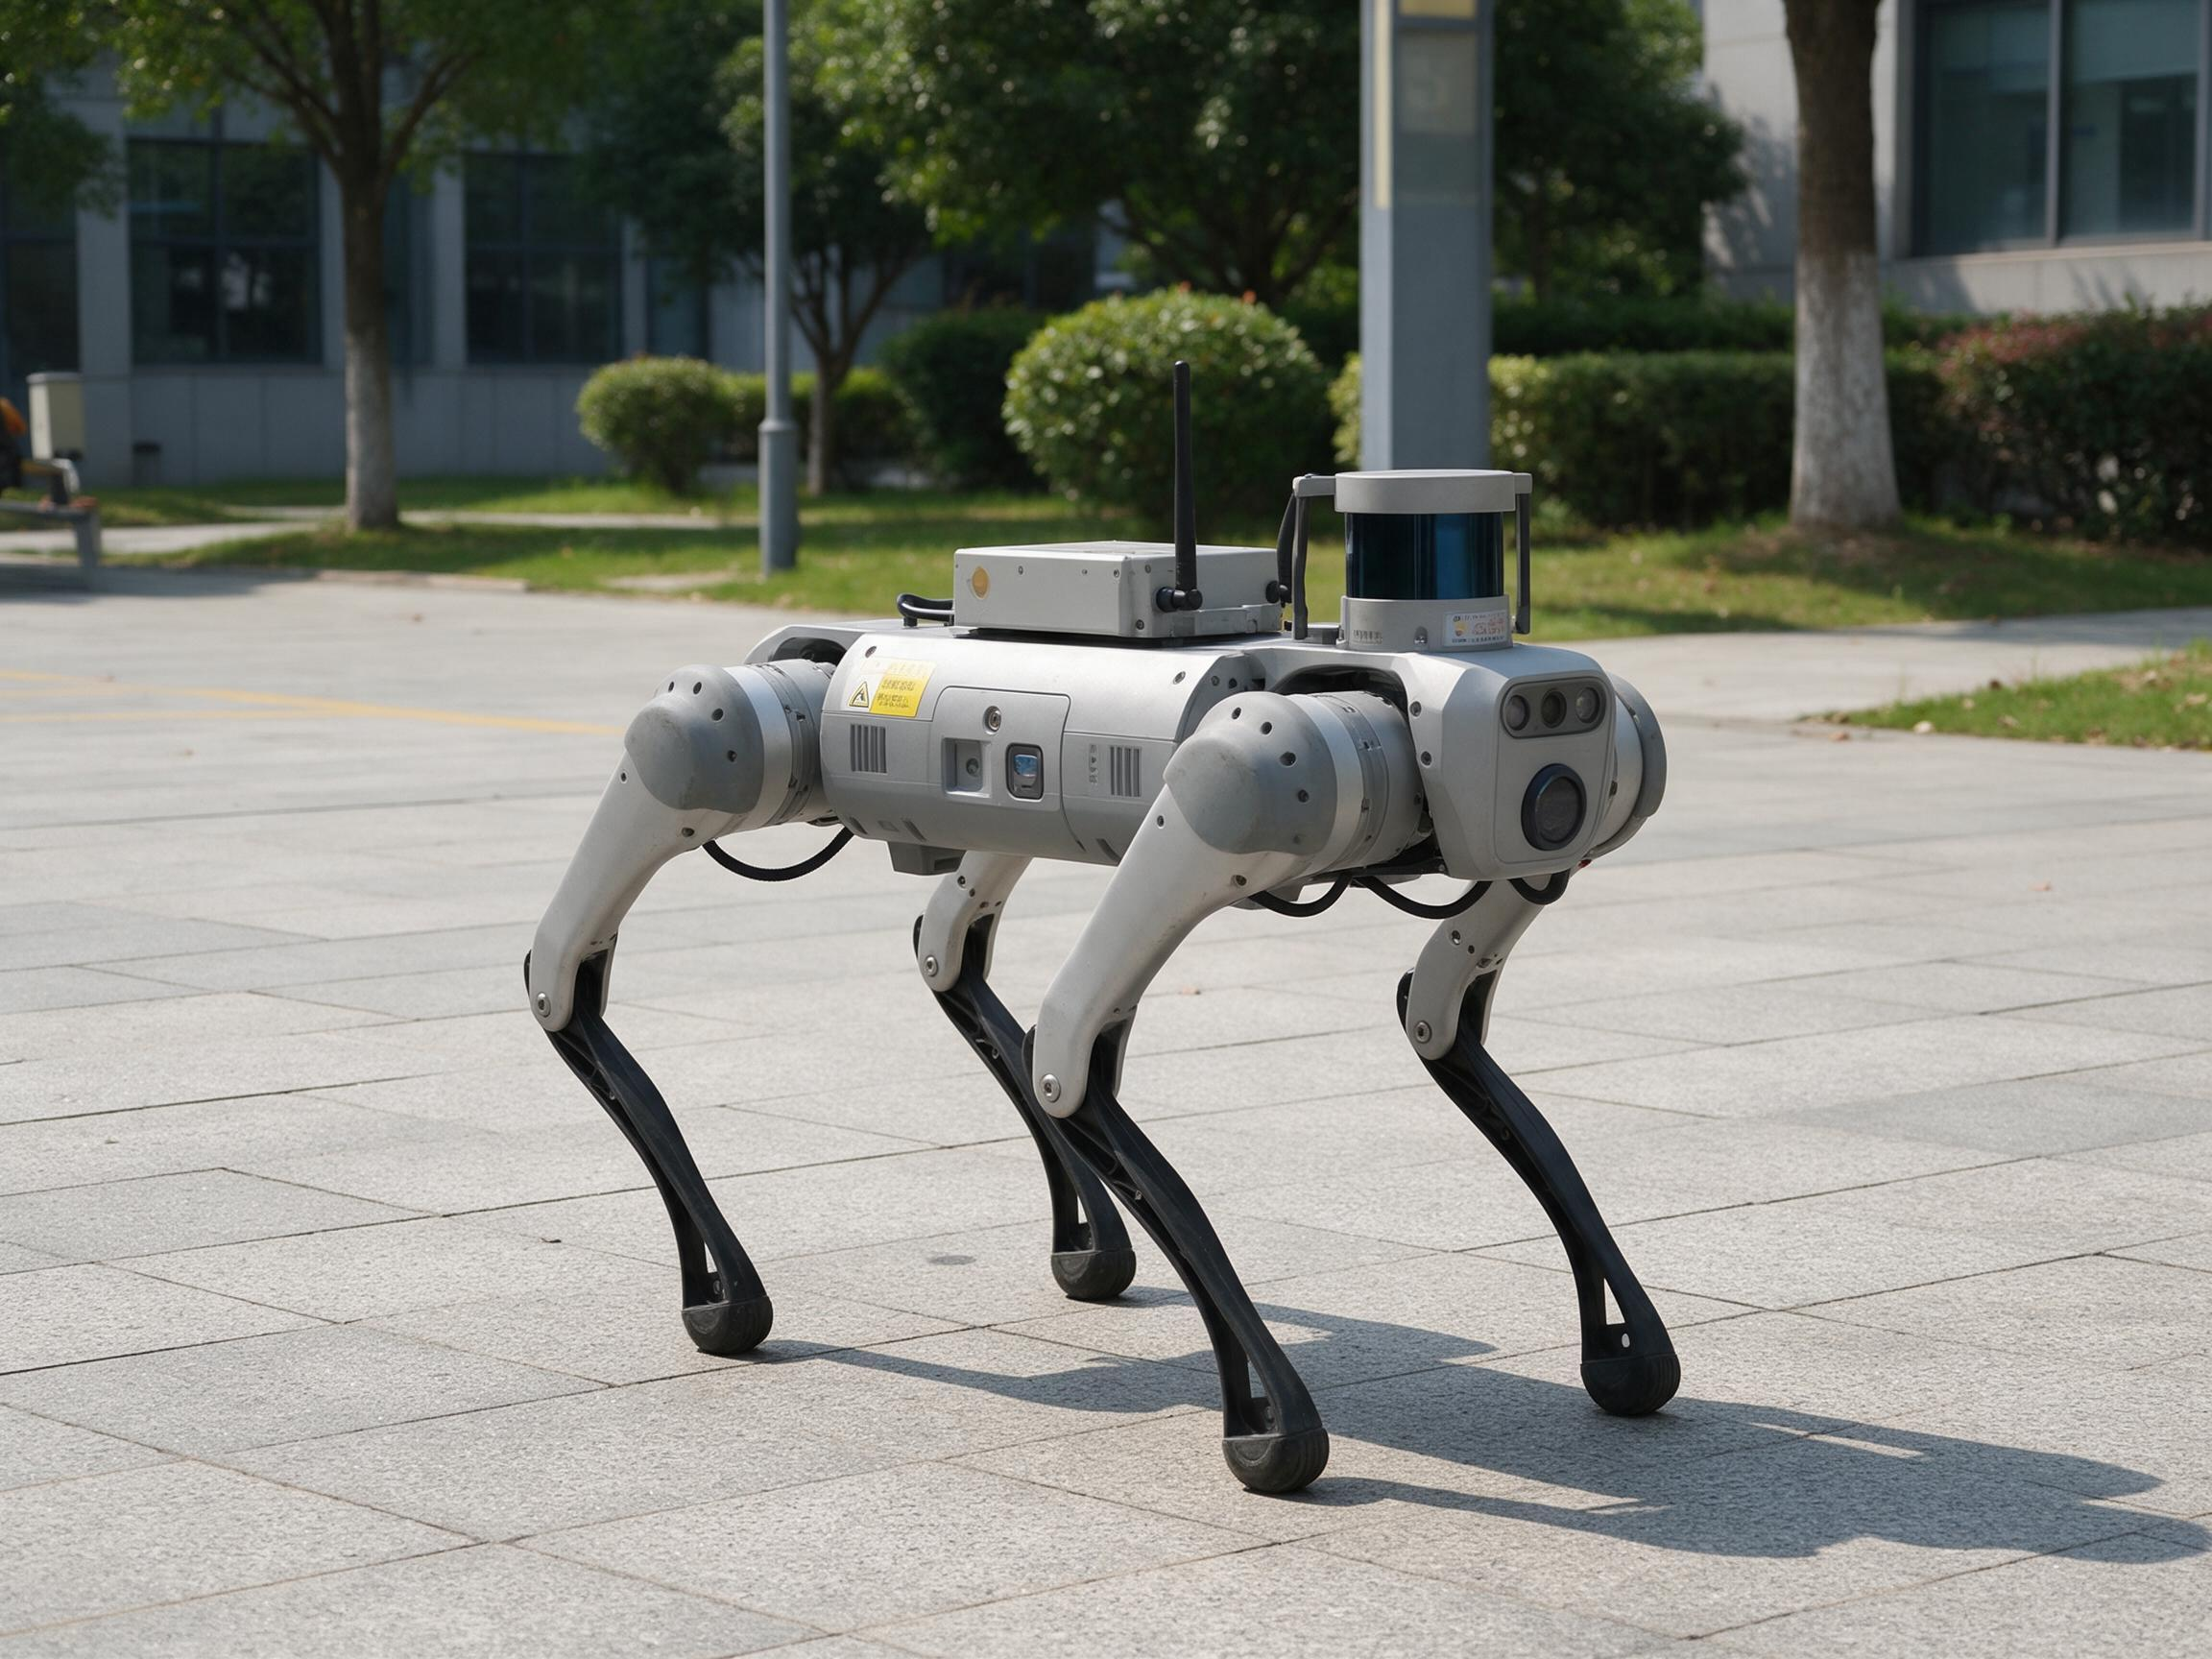
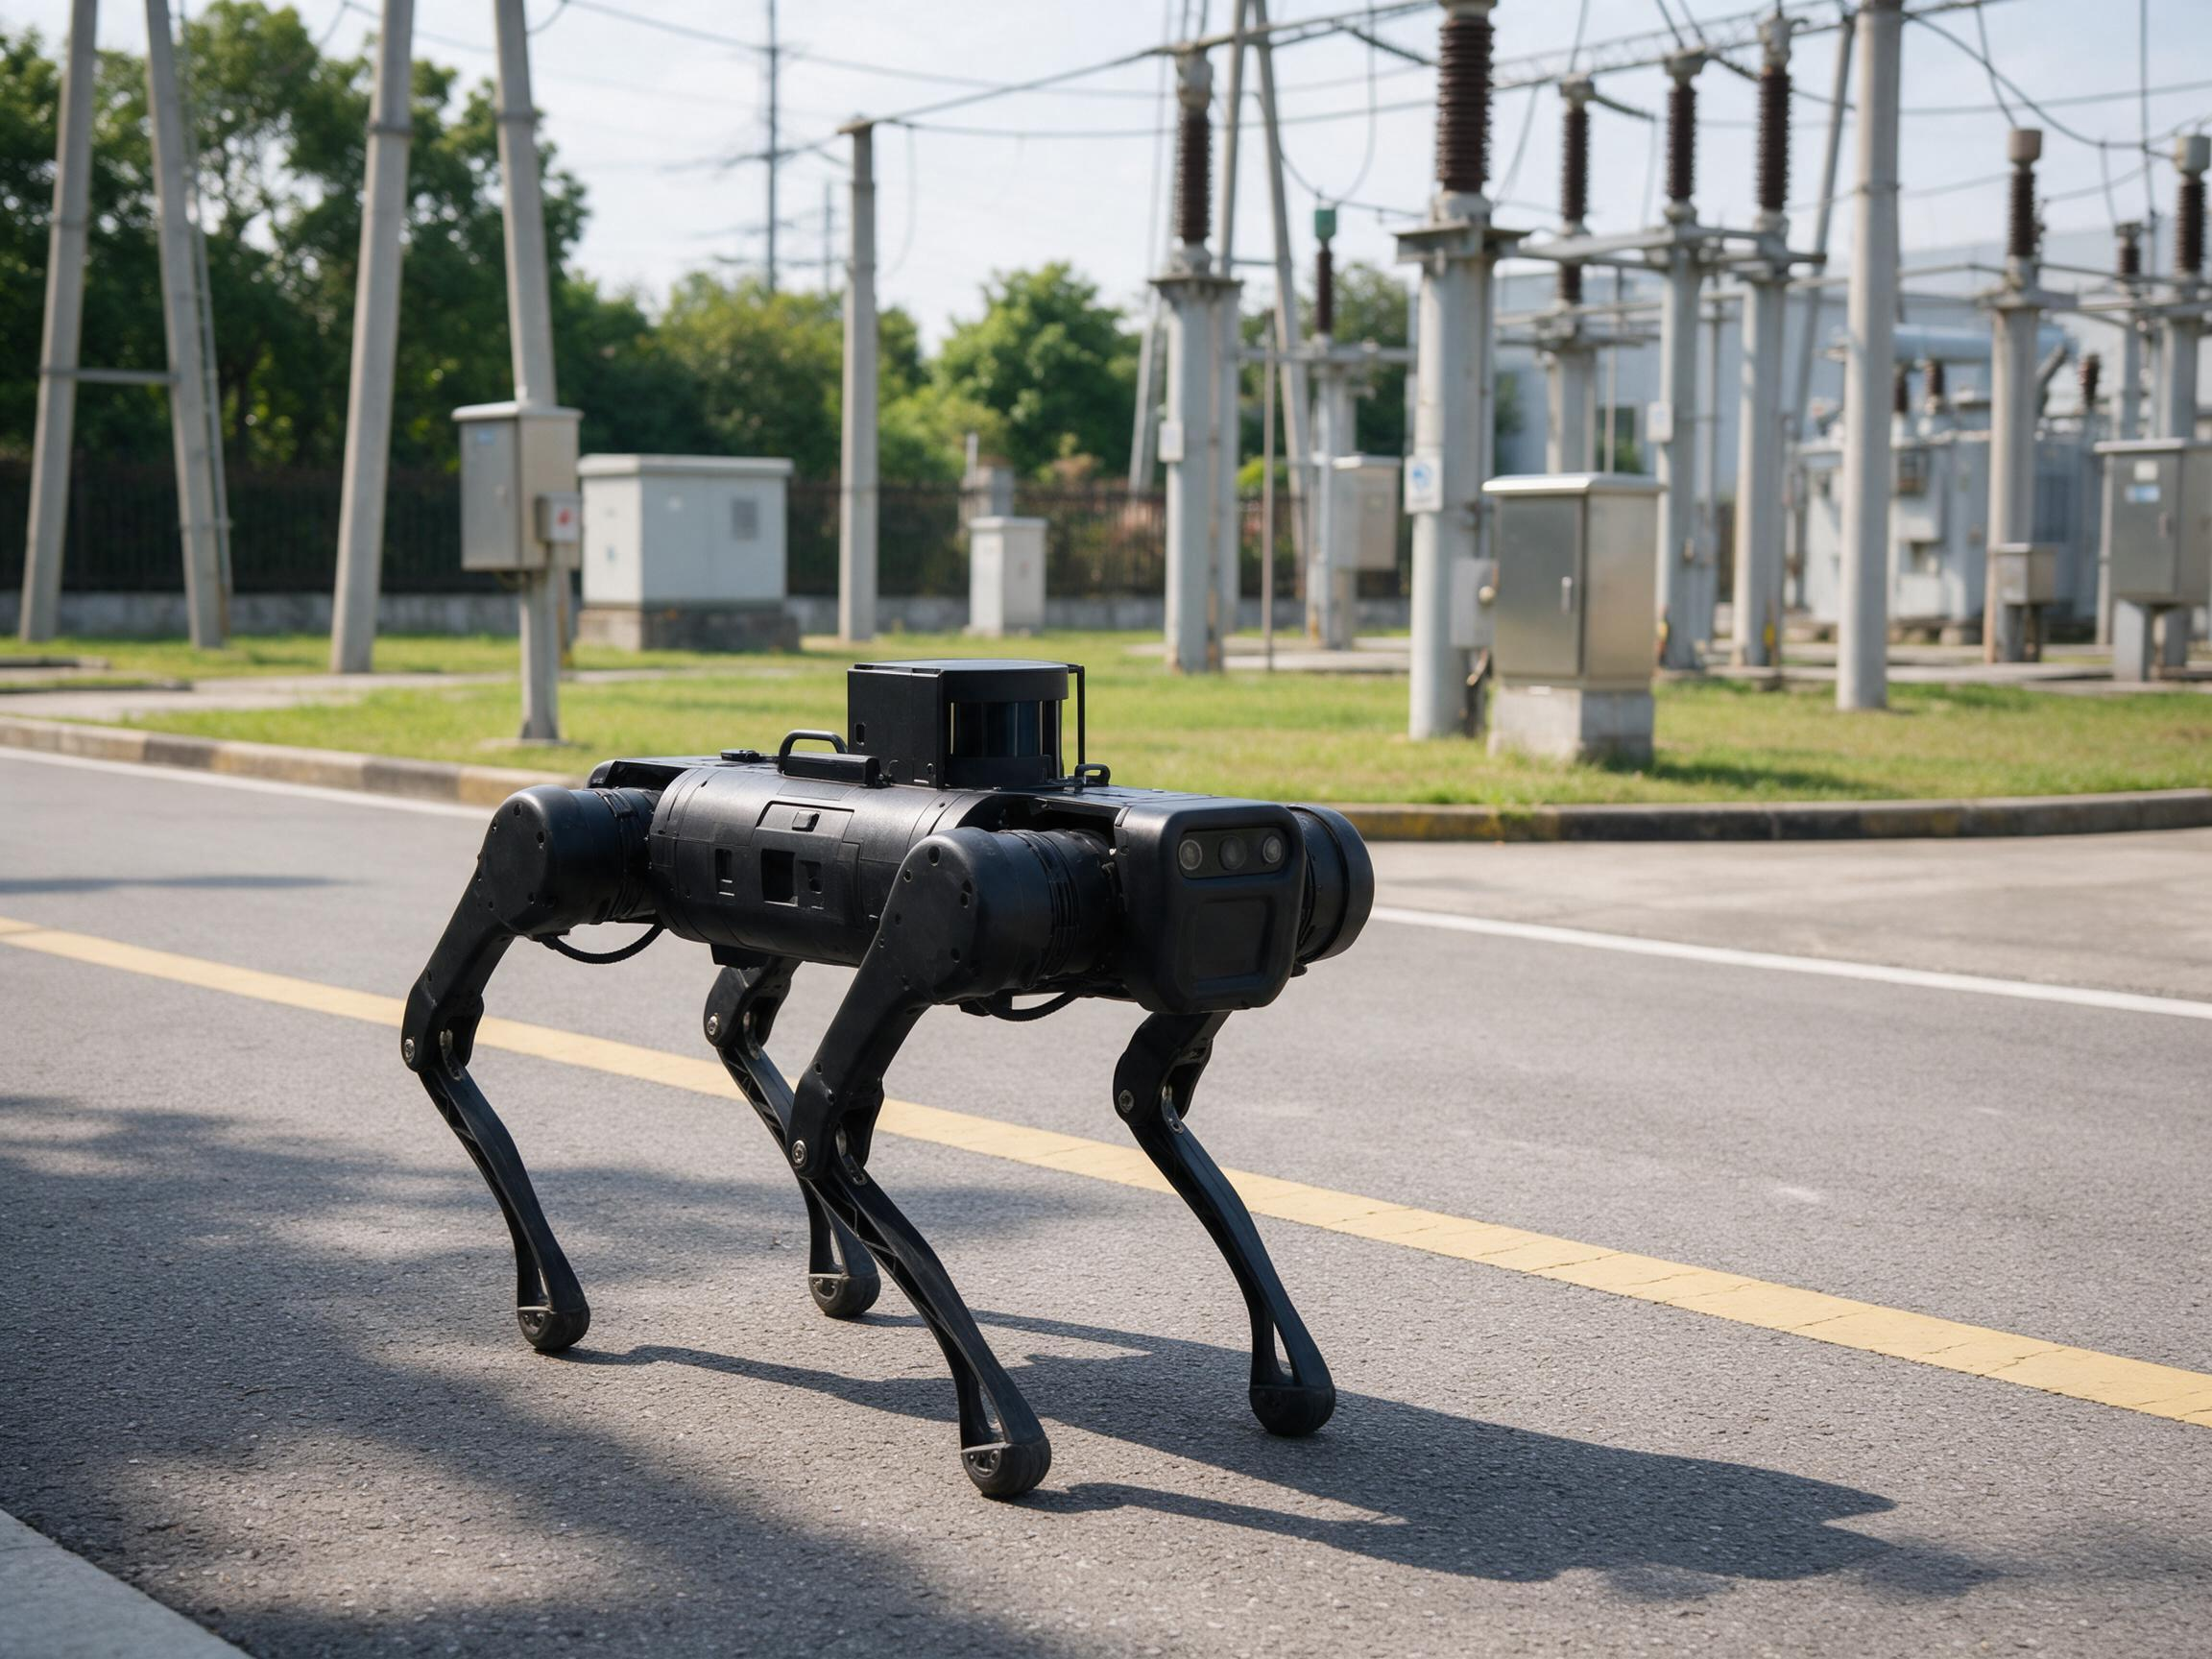
今年八月的世界机器人大会展馆里,出现了一个很有意思的分层景象。普通观众举着手机围拢展台,兴致勃勃拍下机器狗翻滚、腾空跳跃的画面;另一批从业者则挤到展台内侧,俯身仔细查看机器狗背部的各类接口与传感模块。他们关心的问题非常务实:这台设备能不能接入变电站作业?配套接口和协议能否对接现有平台?一旦发生故障,厂商多久可以上门运维?
提问方式的转变,比很多行业报告更早释放信号:在具身智能赛道,率先走出实验室、拿到真实订单、跑通商业核算的,并不是外形最贴近人类的机器人,而是依靠四条腿行走的机器狗。
两份截然不同的成绩单
先看市场数据。根据国际数据公司(IDC)发布的《全球四足机器人市场份额,1H26》,2026 年上半年,全球四足机器人出货量突破 4.9 万台,同比增幅达到 92.5%,整体市场规模超过 4 亿美元。其中面向行业落地的板块规模逾 2.7 亿美元,同比上涨 125.1%,部署数量同比提升 260.5%—— 行业落地的增长速度,已经明显甩开整体出货节奏。
赛道内部的竞争格局也在分化。Counterpoint Research 的统计显示,2026 上半年全球四足机器人出货量约 3.5 万台;全市场口径下,宇树科技以 37.0% 的份额领跑,智元酷拓、智身科技紧随其后。但如果把范围收窄到行业应用,排名立刻改写:智元酷拓、云深处、智身科技分别拿下 27.8%、26.0%、18.9% 的份额,宇树占比为 17.6%。也就是说,销量冠军,不等于落地冠军。
人形机器人同样热度高涨。工信部相关负责人在 2026 世界人工智能大会新闻发布会上透露,全年人形机器人产量有望突破 10 万台,对比 2025 年大约 2 万台的水平,提升巨大。目前,智元机器人与宇树科技两家,占据全球人形机器人出货的大头,形成双寡头格局。
不过把两组数据放在一起对照,差异便清晰显现。有机构测算,上半年出货的四足机器人当中,大约四成投入行业场景;而人形机器人的主要去向,依旧是科研教学与商业展演。从宇树公开招股资料来看,该企业 2025 年前三季度人形机器人收入里,科研教育占比超过七成,真正落地产业场景的不足一成。一句话概括:流量与人气属于人形机器人,实实在在的订单,更多流向四足。
为什么四足率先完成商业化 “毕业”
四足机器人能够抢先落地,首先得益于长期的技术积累。如果从波士顿动力 BigDog 算起,腿足运动控制已经历经近二十年打磨;国内厂商大约自 2016 年起发力工程化追赶,如今行走、奔跑、越障、抗扰动这些底层运动能力,已经达到可用标准。
更关键的是,它更容易形成短闭环的商业价值。四足机器人不需要适配人类社会全部基础设施,价值定位十分清晰:强悍的复杂地形通行能力、全天候持续作业,以及搭载传感器,进入人员难以抵达的狭小危险空间。这几项能力,恰好匹配消防、应急、巡检、救援等高风险、高重复、人力紧缺的场景,采购方多为电网、消防、公安等机构,付费逻辑成熟,不需要耗费大量成本教育市场。
落地案例也已经积累起来。弗若斯特沙利文《2026 全球四足机器人产业白皮书》提到,主打工业巡检的云深处科技,累计交付设备超 300 台,落地覆盖上百座变电站。宇树科技上市之后对外放出的首条重点视频,展示的也不是新款人形机器人,而是一套面向消防应急的四足方案:机器狗背负水带深入火场,耐高温型号直面明火,侦测版本穿梭在废墟与碎石之间。
更大规模的采购正在路上。据媒体披露,国家电网内部规划提出,2026 年将集中采购约 8500 台各类具身智能装备,用于电力巡检、带电作业、应急救援,总投入约 68 亿元;其中四足巡检机器狗约 5000 台,是这笔采购中单品类规模最高的项目。这类任务并不要求机器人深度理解整个车间环境,只需要稳定沿着既定路线移动,可靠采集并回传传感数据。
人形押注的,是通用可能性
既然如此,为什么资本、研发人力与公众目光依然大量投向人形机器人?答案落在 “通用性” 三个字上。双足行走搭配双臂协作,理论上可以原生适配人类长期建造的环境:上下楼梯、转动门把手、使用工具、站在操作台作业。它的终极设想,不是改造整个世界适配机器,而是造出能够融入现有世界的机器。一旦运动、感知与操作能力成熟,同一套硬件与算法就可以迁移到工厂、家庭、办公室,不必为巡检、配送等不同任务单独定制机体形态。
这份前景的代价同样沉重。业内有共识:人形机器人最难的并不是走路,而是双手操作;力控制、触觉感知、泛化抓取,至今仍是全球攻关核心。同时,双足结构天然稳定性弱于四足,一旦摔倒,很容易引发连锁硬件损坏。曾有报道提到,一台人形机器人在连续舞蹈演示之后,因为负载过载倒地,仅电机维修费用就超过两万元。高昂的维修成本与漫长停机周期,是很多企业不敢大规模部署的现实阻碍。
容易被忽略的第三条路线
在人形、四足的讨论之外,工厂里真正承担大量作业任务的,还有另一类形态:轮式机器人。
苏州一家机器人企业算法负责人算了一笔务实的账:八成工业场景地面平整,九成工位工人以坐姿手工操作;在平坦地面强行搭载双足,很多时候属于冗余设计。轮式移动机器人短板明确,难以翻越较高台阶,但在商场、园区、厂房这类平整环境中,移动速度更快、定位精度更高,综合实用性很强。
也正因如此,多家研究机构指出,在工业场景,轮式底盘的部署总量长期高于双足机器人。不少从业者判断,可以把具身智能拆成移动、运动控制、空间感知、操作执行几个模块;四足已经率先把前几项做成成熟商品,人形则还需要补齐操作智能。沿着这种 “边走边落地” 的思路,非人形形态抢先跑通了商业闭环。
形态之争,本质是场景之争
把三条路线放在一起对比,结论并不复杂:四足胜在稳定性与地形适应,适合高危、重复、路况复杂的巡检与应急;轮式胜在效率与成本,适合平整空间内搬运、分拣、上下料;人形的优势在于通用潜力,目标是打造能够替代多样人力的通用劳动力。
价格与续航,是另外两道筛选标尺。宇树 G1 将定价压至 9.9 万元起,而波士顿动力 Spot 的公开报价达到数万美元。能耗层面,四足机型续航表现更好,连续工作时长能够突破四小时;一台约 70 公斤的人形机器人,仅仅为维持站立姿态对抗重力,就要消耗两三百瓦功率,实际续航大多只能维持一至三小时。
海外进度同样印证差异。波士顿动力对外透露,旗下 Atlas 人形机器人 2026 年全部产能已经定向锁定,交付给现代汽车机器人应用中心与谷歌 DeepMind;工厂作业计划预计从 2028 年启动,初期只做零件分拣,到 2030 年再拓展到部件装配。现代集团的目标,则是到 2028 年实现 Atlas 年产三万台。相比之下,不少项目里的四足机器人,已经成为可以按预算采购的标准工业设备,不再只是长期投入的技术验证品。